La Superintendencia de Banca, Seguros y AFP (SBS) amplió los límites de las operaciones que las entidades financieras y empresas emisoras de dinero electrónico (EEDE) pueden realizar a través de sus Establecimientos de Operaciones Básicas (EOB), puntos de atención que permiten acercar servicios financieros a localidades donde no necesariamente existe una oficina tradicional.
La medida fue establecida mediante la Resolución SBS N.° 02116-2026 que modifica el Reglamento de Canales Complementarios de Atención al Público de las Empresas del Sistema Financiero y de las EEDE publicada en el diario oficial El Peruano. Según la SBS, el cambio busca facilitar las necesidades transaccionales de clientes y usuarios y fortalecer estos establecimientos como canales complementarios de atención, especialmente en zonas rurales o de difícil acceso, contribuyendo a una mayor inclusión financiera.
¿QUÉ CAMBIA CON LA NUEVA REGULACIÓN?
Uno de los principales cambios está relacionado con las operaciones en efectivo vinculadas a créditos. La norma establece un límite máximo diario de 6 UIT (S/ 33,000) por persona para retiros y depósitos asociados a operaciones crediticias, entre ellas desembolsos, pago de cuotas, prepago de capital y cancelaciones.
Para las demás operaciones distintas de las relacionadas con créditos, el límite máximo de efectivo será de 2 UIT (S/ 11,000) diarias por persona.
La regulación también fija en 10 UIT (S/ 55,000) el límite diario de efectivo que puede mantenerse en la caja de un EOB. Sin embargo, las entidades podrán elevar excepcionalmente ese monto hasta 30 UIT (S/ 165,000), siempre que implementen medidas de control acordes con el mayor nivel de riesgo y remitan a la SBS el correspondiente informe de riesgos.
MÁS EFECTIVO, PERO TAMBIÉN MAYORES CONTROLES
El incremento del efectivo que puede manejar un EOB y una EEDE estará acompañado de mayores exigencias de seguridad.
Cuando una entidad establezca límites de efectivo en caja superiores a 10 UIT, deberá presentar un informe que identifique los riesgos del cambio, los controles implementados, la ubicación geográfica de los establecimientos involucrados y la justificación para ampliar el límite.
Entre las medidas mínimas exigidas figuran controles para la custodia, manejo y traslado del efectivo, mecanismos de doble control, arqueos periódicos, conciliación de operaciones y saldos de caja, seguros para el dinero en caja y en tránsito, seguridad física y videovigilancia.
También deberán contemplarse medidas relacionadas con la prevención del lavado de activos y financiamiento del terrorismo (LA/FT) y la continuidad operativa. Las entidades tendrán que verificar periódicamente que las razones que justificaron manejar más de 10 UIT continúen vigentes.
La SBS podrá ordenar que una entidad reduzca los límites o implemente controles adicionales si considera que las medidas adoptadas no corresponden al nivel de riesgo asumido.
SBS EXIGIRÁ SEGUIMIENTO DE LAS OPERACIONES
La regulación también introduce mayores obligaciones de monitoreo. Las entidades deberán contar con información sobre el número y monto de las transacciones realizadas en cada EOB, diferenciadas por tipo de operación y servicio, y supervisar el cumplimiento de los límites y otras medidas prudenciales.
Asimismo, una vez implementados estos establecimientos, las entidades deberán mantener actualizado su plan de negocios, que tendrá que estar disponible para la SBS cuando el organismo supervisor lo solicite.
La Resolución SBS N.° 02116-2026 entra en vigencia el 27 de agosto de 2026, un día después de su publicación en El Peruano.
¿QUÉ SON LOS ESTABLECIMIENTOS DE OPERACIONES BÁSICAS?
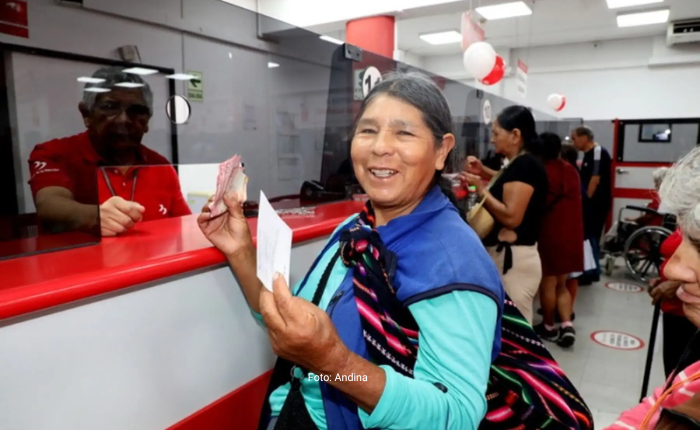
Los EOB son puntos de atención presenciales, fijos o móviles, operados directamente por las empresas del sistema financiero o empresas emisoras de dinero electrónico (EEDE) y funcionan como canales complementarios a sus oficinas.
A diferencia de los cajeros corresponsales o agentes bancarios, que funcionan mediante terceros, los EOB son operados por la propia entidad y pueden prestar una gama más amplia de servicios.
Entre las entidades que han utilizado EOB se encuentran Financiera Confianza, que denomina a estos establecimientos “Tambos” y “Tambos Plus”; Caja Rural de Ahorro y Crédito Los Andes; Caja Paita y CrediScotia Financiera.
NORMATIVA RELACIONADA
Reglamento de Canales Complementarios de Atención al Público
Ley N.º 29985 (Ley del Dinero Electrónico)